Η φορολόγηση του τσίπουρου και της τσικουδιάς
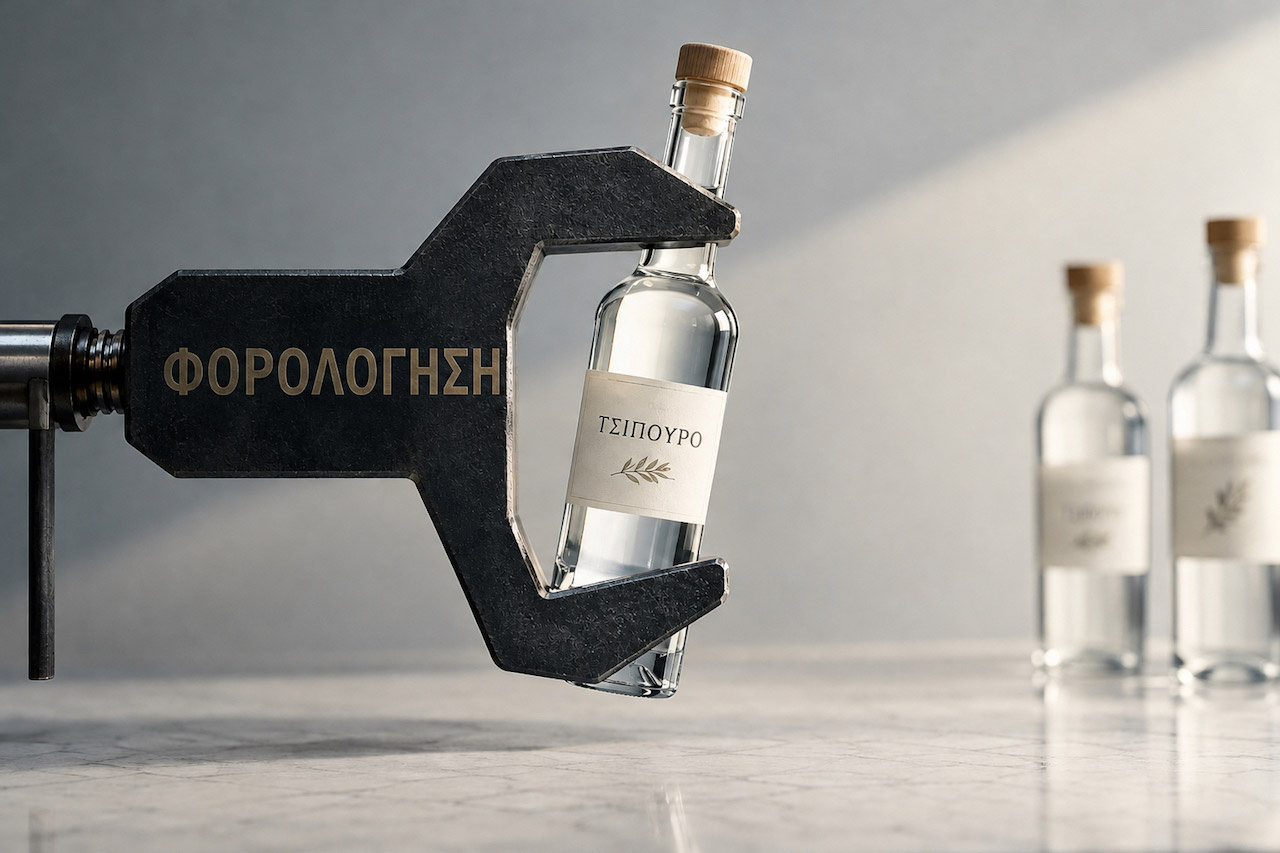
Το τσίπουρο και η τσικουδιά δεν είναι απλώς δύο κατηγορίες αλκοολούχων ποτών. Αποτελούν προϊόντα στενά συνδεδεμένα με την αμπελουργία, την περιφερειακή οικονομία, την ελληνική γαστρονομία και, ολοένα και περισσότερο, με την προσπάθεια δημιουργίας επώνυμων αποσταγμάτων υψηλότερης προστιθέμενης αξίας.
Η φορολόγησή τους, επομένως, δεν μπορεί να εξετάζεται αποκλειστικά ως δημοσιονομικό μέτρο. Επηρεάζει την τελική τιμή, τη δυνατότητα επένδυσης των νόμιμων επιχειρήσεων, τη σχέση εμφιαλωμένου και μη καταγεγραμμένου προϊόντος και τελικά την ανταγωνιστικότητα ολόκληρης της κατηγορίας.
Σε αυτό το πλαίσιο η εξέλιξη του φορολογικού πλαισίου κατά την περίοδο 2021 – 2026, με ιδιαίτερη έμφαση στη διάκριση μεταξύ του επίσημου εμφιαλωμένου τσίπουρου/τσικουδιάς και του προϊόντος απόσταξης μικρών αποσταγματοποιών (διήμερων) έχει τεράστιο ενδιαφέρον.
Αντίστοιχο ενδιαφέρον έχει και η σύγκριση της ελληνικής φορολογικής επιβάρυνσης με αυτή άλλων ευρωπαϊκών αγορών και ό,τι αφορά τη σχέση μεταξύ υψηλού Ειδικού Φόρου Κατανάλωσης (ΕΦΚ), αγοραστικής δύναμης, παράνομου εμπορίου και επενδύσεων σε ποιοτικά ελληνικά αποστάγματα.
Η ανάλυση δείχνει ότι η ουσία του θέματος δεν βρίσκεται μόνο στο ύψος ενός φορολογικού συντελεστή, αλλά στην ισορροπία ανάμεσα στη φορολογική απόδοση, τον έλεγχο της αγοράς και τη βιωσιμότητα της νόμιμης παραγωγής.
Τα ελληνικά παραδοσιακά αποστάγματα σήμερα
Στις μέρες μας, τα ελληνικά παραδοσιακά αποστάγματα βρίσκονται σε μια ενδιαφέρουσα αλλά και απαιτητική καμπή. Από τη μία πλευρά, το τσίπουρο και η τσικουδιά διαθέτουν όλα εκείνα τα στοιχεία που σήμερα αναζητά η διεθνής αγορά: σαφή γεωγραφική ταυτότητα, σύνδεση με την πρώτη ύλη, μικρές παραγωγικές κλίμακες, τοπικότητα και ιστορία.
Από την άλλη, η ανάπτυξη της κατηγορίας εξακολουθεί να πραγματοποιείται μέσα σε ένα σύνθετο φορολογικό και εμπορικό περιβάλλον, στο οποίο συνυπάρχουν η οργανωμένη εμφιαλωμένη παραγωγή, η παραδοσιακή μικρή απόσταξη και ένα τμήμα μη καταγεγραμμένης κατανάλωσης.
Φορολόγηση δεν είναι μόνο οι αριθμοί
Συχνά, η συζήτηση για τη φορολόγηση περιορίζεται σε έναν μόνο αριθμό: πόσος είναι ο Ειδικός Φόρος Κατανάλωσης. Στην πράξη, όμως, το πραγματικό ερώτημα είναι ευρύτερο:
- Πόσο επιβαρύνεται τελικά η νόμιμη φιάλη;
- Πόσο ανταγωνιστικό παραμένει ένα ελληνικό απόσταγμα όταν η φορολογία αντιπροσωπεύει σημαντικό μέρος της λιανικής του τιμής;
- Σε ποιο σημείο η αύξηση της φορολογικής πίεσης παύει να λειτουργεί μόνο ως πηγή δημοσίων εσόδων και αρχίζει να τροφοδοτεί υποκατάσταση προς μη ελεγχόμενα κανάλια;
Η περίοδος 2021–2026 είναι ιδιαίτερα χρήσιμη για αυτή την ανάλυση, γιατί μετά την απόφαση του Δικαστηρίου της Ευρωπαϊκής Ένωσης του 2019 ακολούθησε η τροποποίηση της ευρωπαϊκής νομοθεσίας με την Οδηγία (ΕΕ) 2020/1151 και, στη συνέχεια, η αναμόρφωση του ελληνικού πλαισίου για τους μικρούς αποσταγματοποιούς.
Παράλληλα, οι πιέσεις στο διαθέσιμο εισόδημα, η αύξηση του κόστους ενέργειας και συσκευασίας και η ανάγκη για εξωστρέφεια έκαναν ακόμη πιο εμφανή τη σημασία της φορολογικής δομής για τη βιωσιμότητα του κλάδου.
Τι πραγματικά φορολογείται: ο ΕΦΚ και η συνολική επιβάρυνση
Στο σημείο αυτό χρειάζεται μια διάκριση που συχνά χάνεται. Ο νόμιμος συντελεστής ΕΦΚ για την αιθυλική αλκοόλη, σύμφωνα με τον ισχύοντα Εθνικό Τελωνειακό Κώδικα, είναι 2,450 ευρώ ανά εκατόλιτρο άνυδρης αιθυλικής αλκοόλης.
Για το ούζο, το τσίπουρο και την τσικουδιά που πληρούν τις προβλεπόμενες προϋποθέσεις εφαρμόζεται μειωμένος κατά 50% συντελεστής δηλαδή 1.225€ ανά εκατόλιτρο άνυδρης αιθυλικής αλκοόλης (hlpa). Για τις αντίστοιχες κατηγορίες, στα ποσά αυτά προστίθεται η επιβάρυνση υπέρ του Ειδικού Ταμείου Ελέγχου Ποιότητας και Παραγωγής Αλκοόλης και Αλκοολούχων Ποτών (ΕΤΕΠΠΑΑ), η οποία αντιστοιχεί σε 4% επί του ΕΦΚ.
Γι’ αυτό, στη μελέτη του Ιδρύματος Οικονομικών και Βιομηχανικών Ερευνών (ΙΟΒΕ), η συνολική σχετική επιβάρυνση αποτυπώνεται περίπου στα 2.548 ευρώ για τα λοιπά αποστάγματα και στα 1.274 ευρώ για το ούζο και το επίσημα εμφιαλωμένο τσίπουρο. Η διάκριση αυτή δεν αποτελεί μια λογιστική λεπτομέρεια. Διαφορετικά, δημιουργείται η λανθασμένη εντύπωση ότι το εμφιαλωμένο τσίπουρο φορολογείται με τον ίδιο συντελεστή με ένα ουίσκι, ένα τζιν ή μια βότκα. Δεν συμβαίνει αυτό. Το τσίπουρο και η τσικουδιά διαθέτουν ειδική φορολογική μεταχείριση, η οποία συνδέεται και με συγκεκριμένες προϋποθέσεις παραγωγής.
|
Κατηγορία |
Νόμιμος ΕΦΚ (€/hlpa) |
ΕΤΕΠΠΑΑ |
Συνολική επιβάρυνση που αποτυπώνει το ΙΟΒΕ (€) |
|
Λοιπά αποστάγματα |
2.450 |
4% επί του ΕΦΚ |
≈ 2.548 |
|
Ούζο / επίσημο τσίπουρο / τσικουδιά |
1.225 |
4% επί του ΕΦΚ |
≈ 1.274 |
|
Προϊόν απόσταξης διήμερων |
370 |
Δεν επιβάλλεται |
370 |
Πηγή: Ν. 5222/2025, άρθρα 81–82· ΙΟΒΕ (2026).
Η μισή τιμή της φιάλης συνδέεται άμεσα με φόρους
Στην τελική τιμή προστίθεται βέβαια και ο ΦΠΑ 24%, ο οποίος υπολογίζεται πάνω στη φορολογητέα αξία που περιλαμβάνει και τον ΕΦΚ. Αυτό εξηγεί γιατί μια μεταβολή του ΕΦΚ δεν επηρεάζει μόνο μία γραμμή κόστους αλλά μεταφέρεται σωρευτικά στην τελική τιμή.
Για μια αντιπροσωπευτική φιάλη επίσημου τσίπουρου 700 ml, ο ΙΟΒΕ εκτιμά ότι η τιμή αυξήθηκε από περίπου 8,3€ το 2009 σε 11,7€ το 2024, με τον ΕΦΚ να αντιπροσωπεύει το 30,5% της τελικής τιμής και τον ΦΠΑ το 19,4%. Με απλά λόγια, περίπου η μισή τελική τιμή της φιάλης συνδέεται άμεσα με αυτούς τους δύο φόρους.
Η Ελλάδα σε σύγκριση με την Ευρώπη
Η Ελλάδα δεν έχει τον ψηλότερο ονομαστικό φόρο στα αποστάγματα στην Ευρωπαϊκή Ένωση. Χώρες της Βόρειας Ευρώπης, όπως η Φινλανδία και η Σουηδία, διατηρούν αισθητά ψηλότερους συντελεστές, συχνά στο πλαίσιο ευρύτερων πολιτικών περιορισμού της κατανάλωσης αλκοόλ.
Ωστόσο, η απλή σύγκριση των ονομαστικών συντελεστών λέει μόνο τη μισή ιστορία.
Στα στοιχεία Ιανουαρίου 2025 που παραθέτει ο ΙΟΒΕ με βάση δεδομένα της Spirits Europe, η αντίστοιχη συνολική επιβάρυνση για την Ελλάδα εμφανίζεται στα 2.548 ευρώ ανά 100 λίτρα καθαρής αλκοόλης. Η Φινλανδία βρίσκεται στα 5.550 ευρώ, η Σουηδία στα 4.657 και η Ιρλανδία στα 4.257.
Όμως, χώρες με τις οποίες η Ελλάδα ανταγωνίζεται άμεσα, τόσο τουριστικά όσο και εμπορικά, βρίσκονται χαμηλότερα: η Γαλλία περίπου στα 1.899 ευρώ, η Πορτογαλία στα 1.603, η Ιταλία στα 1.036, η Ισπανία στα 959, η Κύπρος στα 957 και η Βουλγαρία στα 562 ευρώ.
Το ενδιαφέρον στοιχείο εδώ είναι η προσαρμογή ως προς το κατά κεφαλήν εισόδημα. Με αυτή τη μέτρηση, ο ΙΟΒΕ κατατάσσει την Ελλάδα στην ψηλότερη θέση μεταξύ των χωρών της Ε.Ε. ως προς τη σχετική φορολογική επιβάρυνση. Δηλαδή ο ίδιος ονομαστικός φόρος είναι πολύ βαρύτερος για έναν καταναλωτή και μια αγορά με χαμηλότερη αγοραστική δύναμη. Αυτό είναι κρίσιμο όταν συζητούμε για ανταγωνιστικότητα, επειδή η φορολογία δεν λειτουργεί σε κενό: λειτουργεί πάνω σε πραγματικό διαθέσιμο εισόδημα και σε πραγματικές τιμές ραφιού και εστίασης.
Το ειδικό καθεστώς του τσίπουρου, της τσικουδιάς και των διήμερων
Το ελληνικό πλαίσιο έχει μία ιδιαιτερότητα που απαιτεί προσεκτική ορολογία. Το επίσημο, τυποποιημένο τσίπουρο και η τσικουδιά είναι διαφορετική νομική και εμπορική κατηγορία από το «προϊόν απόσταξης μικρών αποσταγματοποιών (διήμερων)».
Η διάκριση αυτή δεν είναι σημασιολογική. Συνδέεται με διαφορετικές προϋποθέσεις παραγωγής, διάθεσης, φορολόγησης, ιχνηλασιμότητας και χρήσης των γεωγραφικών ενδείξεων.
Μετά την απόφαση του Δικαστηρίου της Ευρωπαϊκής Ένωσης στην υπόθεση C-91/18, το ευρωπαϊκό πλαίσιο τροποποιήθηκε με την Οδηγία (ΕΕ) 2020/1151.
Η ισχύουσα ρύθμιση επιτρέπει στην Ελλάδα μειωμένο κατά 50% συντελεστή για συγκεκριμένα παραδοσιακά αποστάγματα, μεταξύ αυτών το τσίπουρο και η τσικουδιά που παράγονται σε παραδοσιακούς άμβυκες ασυνεχούς λειτουργίας. Παράλληλα, δόθηκε δυνατότητα σημαντικότερης μείωσης για το προϊόν απόσταξης μικρών αποσταγματοποιών, υπό αυστηρούς περιορισμούς παραγωγής.
Σήμερα, το προϊόν απόσταξης διήμερων φορολογείται με 370€ ανά εκατόλιτρο άνυδρης αιθυλικής αλκοόλης, δηλαδή με συντελεστή έως 85% χαμηλότερο από τον κανονικό εθνικό συντελεστή. Η παραγωγή του υπόκειται σε ετήσια ποσοτικά και χρονικά όρια και το προϊόν αυτό δεν επιβαρύνεται με το δικαίωμα υπέρ ΕΤΕΠΠΑΑ.
Άλλο «προϊόν απόσταξης μικρών αποσταγματοποιών», άλλο τσίπουρο/τσικουδιά
Ωστόσο, η νόμιμη ονομασία του δεν είναι «τσίπουρο» ή «τσικουδιά». Οι γεωγραφικές ενδείξεις αυτές αφορούν τα προϊόντα που πληρούν τις αντίστοιχες προδιαγραφές και διατίθενται τυποποιημένα. Η διάκριση αυτή είναι σημαντική και για τον καταναλωτή και για τη συζήτηση περί ανταγωνισμού.
Εδώ βρίσκεται μια από τις πιο δύσκολες ισορροπίες της ελληνικής αγοράς. Η μικρή παραδοσιακή απόσταξη αποτελεί κομμάτι της αγροτικής ζωής, της λαϊκής παράδοσης και της τοπικής οικονομίας. Δεν μπορεί να αντιμετωπίζεται σαν να είναι απλώς μια μικρογραφία βιομηχανικής παραγωγής.
Από την άλλη, όταν ένα προϊόν με πολύ χαμηλότερη φορολογική επιβάρυνση βγαίνει από τα όρια της νόμιμης διάθεσης και εισέρχεται σε ευρύτερα εμπορικά κανάλια, τότε δημιουργείται πραγματική στρέβλωση απέναντι στο εμφιαλωμένο προϊόν που φέρει πλήρες κόστος παραγωγής, ελέγχων, τυποποίησης, μάρκετινγκ και φορολογικής συμμόρφωσης.
Υψηλή φορολογία και νόμιμη αγορά: σχέση, όχι απλοϊκή αιτιότητα
Η περίοδος 2009–2010 αποτέλεσε σημείο καμπής για τη φορολογία των αποσταγμάτων στην Ελλάδα. Σύμφωνα με τον ΙΟΒΕ, ο ΕΦΚ υπερδιπλασιάστηκε σε σχέση με το καθεστώς της περιόδου 2005 – 2008, ενώ παράλληλα ο ΦΠΑ αυξήθηκε σταδιακά από 19% στο σημερινό 24%.
Έκτοτε, σε επιμέρους περιόδους η αγορά ανέκαμψε, αλλά η φορολογική δομή παρέμεινε βαριά, σε σχέση τόσο με το εισόδημα όσο και με πολλές ανταγωνιστικές αγορές.
Θα ήταν υπεραπλούστευση να ισχυριστούμε ότι κάθε αύξηση του φόρου οδηγεί αυτομάτως σε αντίστοιχη αύξηση του παράνομου εμπορίου. Η μη καταγεγραμμένη κατανάλωση επηρεάζεται από πολλούς παράγοντες:
- Ένταση των ελέγχων
- Διασυνοριακές ροές
- Αγοραστική δύναμη
- Κοινωνική αποδοχή του χύμα προϊόντος
- Εποχικότητα
- Δυνατότητα ιχνηλασιμότητας.
Ωστόσο, όταν η διαφορά τιμής μεταξύ νόμιμου και μη καταγεγραμμένου προϊόντος μεγαλώνει, το οικονομικό κίνητρο για παράκαμψη των επίσημων καναλιών γίνεται σαφώς ισχυρότερο.
Η μελέτη του ΙΟΒΕ εκτιμά τη μη καταγεγραμμένη κατανάλωση αλκοόλ στην Ελλάδα στο 11,8% της συνολικής κατανάλωσης για το 2022, ποσοστό που τοποθετεί τη χώρα ψηλά στην ευρωπαϊκή κατάταξη.
Το στοιχείο αυτό δεν σημαίνει ότι όλη η μη καταγεγραμμένη κατανάλωση είναι παράνομη, ούτε ότι συνδέεται αποκλειστικά με το τσίπουρο και την τσικουδιά. Περιλαμβάνει διαφορετικές μορφές μη καταγεγραμμένης αλκοόλης. Είναι, όμως, μια σαφής ένδειξη ότι η συζήτηση για τη φορολογία δεν μπορεί να γίνεται χωρίς παράλληλη συζήτηση για ελέγχους, ιχνηλασιμότητα και ενημέρωση του καταναλωτή.
Ανταγωνιστικότητα και ελληνικό τσίπουρο/τσικουδιά
Για έναν νόμιμο παραγωγό τσίπουρου ή τσικουδιάς, η φορολογία δεν είναι απλώς ένα ποσό που προστίθεται στη φιάλη. Επηρεάζει τη στρατηγική τιμολόγησης, το διαθέσιμο περιθώριο για επενδύσεις, την είσοδο σε premium κατηγορίες και την εξαγωγική πολιτική.
Ένα ελληνικό απόσταγμα που επιχειρεί να τοποθετηθεί δίπλα σε διεθνή premium spirits δεν τα ανταγωνίζεται μόνο ως προς το κόστος παραγωγής. Τα ανταγωνίζεται και ως προς την τελική τιμή, το κόστος διανομής και την ικανότητα του παραγωγού να επενδύσει σε ποιότητα, συσκευασία, πιστοποιήσεις και επικοινωνία.
Αυτό είναι ιδιαίτερα σημαντικό για το τσίπουρο και την τσικουδιά. Τα τελευταία χρόνια, η κατηγορία τους έχει κάνει βήματα που την έχουν πάει μακριά από την παλαιότερη εικόνα του αποκλειστικά τοπικού ή χύμα προϊόντος, καθώς εμφανίζονται:
- Μονοποικιλιακές εκφράσεις
- Παλαιωμένα αποστάγματα
- Προϊόντα συγκεκριμένων γεωγραφικών ζωνών
- Φιάλες με σαφή premium τοποθέτηση.
Όμως, η μετάβαση αυτή απαιτεί κεφάλαιο και σταθερότητα. Όταν μεγάλο μέρος της τιμής αφορά φόρους και, ταυτόχρονα, ο νόμιμος παραγωγός ανταγωνίζεται προϊόντα που δεν φέρουν αντίστοιχο φορολογικό και ελεγκτικό βάρος, η επένδυση σε προστιθέμενη αξία γίνεται δυσκολότερη.
Από την άλλη πλευρά, η λύση δεν μπορεί να είναι απλώς «λιγότερος φόρος». Μια φορολογική μεταρρύθμιση έχει νόημα μόνο αν συνοδεύεται από αποτελεσματικότερους ελέγχους, ηλεκτρονική ιχνηλασιμότητα, καθαρή διάκριση των κατηγοριών στην αγορά και ουσιαστική προστασία των γεωγραφικών ενδείξεων.
Διαφορετικά, το όφελος μιας χαμηλότερης επιβάρυνσης μπορεί να χαθεί χωρίς να μεταφερθεί ούτε στον καταναλωτή ούτε στη νόμιμη παραγωγή.
Τι μπορεί να γίνει;
Η συζήτηση για τη φορολογική πολιτική στα αποστάγματα θα ήταν περισσότερο παραγωγική αν μετακινούνταν από το δίλημμα «υψηλός ή χαμηλός φόρος» σε ένα σύνολο μετρήσιμων στόχων.
Πρώτος στόχος: η αύξηση του μεριδίου της νόμιμης και ιχνηλάσιμης αγοράς.
Δεύτερος στόχος: η διατήρηση επαρκών δημοσίων εσόδων.
Τρίτος στόχος: η δημιουργία χώρου για επενδύσεις σε προϊόντα υψηλότερης προστιθέμενης αξίας.
Τέταρτος στόχος: η προστασία της μικρής παραδοσιακής παραγωγής, χωρίς αυτή να μετατρέπεται σε όχημα αθέμιτου ανταγωνισμού.
Η μελέτη του ΙΟΒΕ εξετάζει σενάριο σύγκλισης του γενικού ΕΦΚ προς τον μέσο όρο της Ε.Ε., με αντίστοιχη προσαρμογή των μειωμένων συντελεστών για ούζο και εμφιαλωμένο τσίπουρο. Τα αποτελέσματα του μοντέλου δείχνουν ότι μέρος της απώλειας εσόδων από τον χαμηλότερο συντελεστή θα μπορούσε να αντισταθμιστεί από αύξηση των νόμιμων πωλήσεων, του ΦΠΑ και των φόρων εισοδήματος.
Πρόκειται για οικονομικό σενάριο και όχι για βεβαιότητα· έχει όμως αξία επειδή μεταφέρει τη συζήτηση από το επίπεδο της ονομαστικής φορολογίας στο τελικό δημοσιονομικό αποτέλεσμα.
Εξίσου σημαντικό είναι να αξιολογείται η φορολογική πολιτική μαζί με τα δεδομένα των ελέγχων. Η Ελλάδα διαθέτει πλέον περισσότερο ψηφιοποιημένες διαδικασίες και αυστηρότερο πλαίσιο παρακολούθησης, αλλά η αποτελεσματικότητα πρέπει να μετριέται στην πράξη: πόσες ποσότητες μετακινούνται προς τη νόμιμη αγορά, πόσο περιορίζονται οι παραβάσεις και αν ο καταναλωτής κατανοεί τη διαφορά ανάμεσα στο τυποποιημένο τσίπουρο/τσικουδιά και στο προϊόν απόσταξης διήμερων.
Εν κατακλείδι
Η φορολογία του τσίπουρου και της τσικουδιάς είναι πιο σύνθετη από όσο δείχνει ένας πίνακας συντελεστών. Το επίσημο εμφιαλωμένο προϊόν φορολογείται μεν ευνοϊκότερα από τα λοιπά αποστάγματα, αλλά εξακολουθεί να λειτουργεί σε μια αγορά όπου ο συνδυασμός ΕΦΚ και ΦΠΑ απορροφά περίπου το μισό της τελικής τιμής μιας αντιπροσωπευτικής φιάλης.
Ταυτόχρονα, η ύπαρξη ενός ιδιαίτερα χαμηλότερου φορολογικού καθεστώτος για το προϊόν απόσταξης διήμερων είναι δικαιολογημένη, ως εργαλείο προστασίας μιας παραδοσιακής αγροτικής δραστηριότητας, αλλά μόνο όσο παραμένει μέσα στα όρια που θέτει ο νόμος.
Το ουσιαστικό ζητούμενο δεν είναι αν το τσίπουρο και η τσικουδιά πρέπει να φορολογούνται. Προφανώς και πρέπει.
Το ερώτημα είναι αν η συνολική φορολογική δομή, σε συνδυασμό με την αποτελεσματικότητα των ελέγχων, οδηγεί σε περισσότερη νόμιμη αγορά, καλύτερη ποιότητα και ισχυρότερες επιχειρήσεις ή αν σε ορισμένα σημεία λειτουργεί προς την αντίθετη κατεύθυνση. Μια ώριμη πολιτική για τα ελληνικά αποστάγματα οφείλει να προστατεύει τα δημόσια έσοδα, αλλά να επιτρέπει, ταυτόχρονα, στα επώνυμα ελληνικά προϊόντα να επενδύουν, να εξάγουν και να διεκδικούν τη θέση που μπορούν πραγματικά να έχουν στη διεθνή αγορά.
Το τσίπουρο και η τσικουδιά δεν χρειάζονται ειδική μεταχείριση επειδή είναι παραδοσιακά προϊόντα. Χρειάζονται ένα συνεκτικό πλαίσιο επειδή είναι ταυτόχρονα αγροτικά, πολιτιστικά και εμπορικά προϊόντα με πραγματική δυνατότητα προστιθέμενης αξίας.
Αυτή, τελικά, είναι και η διαφορά ανάμεσα στην απλή φορολόγηση ενός προϊόντος και στη διαμόρφωση μιας μακροπρόθεσμης πολιτικής για έναν ολόκληρο κλάδο.
Βιβλιογραφία
Δικαστήριο της Ευρωπαϊκής Ένωσης. (2019). Απόφαση της 11ης Ιουλίου 2019, Ευρωπαϊκή Επιτροπή κατά Ελληνικής Δημοκρατίας, C-91/18, ECLI:EU:C:2019:600.
Ελληνική Δημοκρατία. (2025). Ν. 5222/2025, Εθνικός Τελωνειακός Κώδικας και άλλες διατάξεις, ΦΕΚ Α΄ 134/28.07.2025, ιδίως άρθρα 80–82.
Ίδρυμα Οικονομικών και Βιομηχανικών Ερευνών (ΙΟΒΕ). (2026). Ο κλάδος αποσταγμάτων στην Ελλάδα: Συμβολή στην οικονομία και προοπτικές. Αθήνα: ΙΟΒΕ.
Council of the European Union. (2020). Council Directive (EU) 2020/1151 of 29 July 2020 amending Directive 92/83/EEC on the harmonization of the structures of excise duties on alcohol and alcoholic beverages. Official Journal of the European Union, L 256, 1–10.
European Parliament and Council of the European Union. (2019). Regulation (EU) 2019/787 on the definition, description, presentation and labelling of spirit drinks, the use of the names of spirit drinks in the presentation and labelling of other foodstuffs, and the protection of geographical indications for spirit drinks. Official Journal of the European Union, L 130.
World Health Organization. (2024). Global status report on alcohol and health and treatment of substance use disorders. Geneva: World Health Organization.